


上周,國際貨幣基金組織(IMF)新任首席經濟學家莫里斯•奧布斯菲爾德(Maurice Obstfeld)在他負責的首個重要政策會議結束時,提出了一個挑戰性的問題:“中國會成為又一個日本麼?”這個問題之前已經有人問過,而提出這個問題的背景,通常是考慮到兩個經濟體的大規模信貸泡沫。人們往往認為,1990年代日本泡沫破裂導致通縮的教訓,與中國2010年代的信貸泡沫很相關,而且事情還遠遠未到結束的時候。
不過,莫里斯•奧布斯菲爾德考慮的卻是某些更具體的問題。他提到了已故的羅納德•麥金農(Ronald McKinnon)的工作。麥金農是一位卓越的國際經濟學家,他在1990年代曾提出,日本是由於日元估值過高而被迫進入通縮的。而日元幣值高估又源自日本受到政治壓力,迫使日本通過提升日元匯率糾正其經常項目順差。日本受到的暗示性威脅是,如果日元匯率被“人為”壓低,日本的出口將遭到直接貿易管制。來自美國國會的這種威脅尤為明顯,不過它並不是唯一的威脅來源。
最近幾年,中國遭遇了來自美國及其他國家的類似威脅。作為應對,中國讓人民幣經通脹調整後的匯率在過去十年裡上升了60%。甚至在過去12個月裡,在中國的製造業部門遭遇深度通縮的背景下,由於人民幣在很大程度上一直緊盯不斷攀升的美元,人民幣實際匯率還是被向上拉升了15%。
很明顯,中國的匯率政策由一個最重要的目標左右,即推動人民幣加入特別提款權(SDR)貨幣籃子。如今,由於IMF工作人員建議將人民幣納入SDR,這件事似乎發生的可能性很大。而美國財政部也曾表示將支持這一舉措。IMF官方並不要求被納入SDR的貨幣“穩定”,只要求這種貨幣得到“廣泛使用”並能“自由獲取”。雖然如此,人們仍然懷疑,如果中國在今年8月轉而採取更市場化的匯率決定機制時,開啟了人民幣大幅貶值的進程,美國將不會支持把人民幣納入SDR。
不過,這一選擇也許已擴大了中國國內的通縮風險,原因是在製造業商品價格已大幅下跌之際,中國總體貨幣狀況依然十分緊張。在將現在的中國與20年前的日本相比較時,莫里斯•奧布斯菲爾德頭腦中考慮的大概正是這個問題。
中國步日本後塵進入長期通縮的風險究竟有多大?
對於日本,麥金農是這樣分析的。在整個1980年代和1990年代,日本保持着巨大的經常項目順差,並被其他國家指責“操縱”匯率以獲得這一順差。在直接貿易管制的威脅下,日本任由日元匯率分兩個主要階段大幅上升,分別是1982年到1988年期間和1990年到1995年期間。麥金農指出,日元匯率根本就從未被低估過。相反,日本經常項目順差是由美國普遍的儲蓄不足、再加上日本一貫過度儲蓄導致的。

麥金農認為,通過迫使日元升值,到1995年美國已將高估60%的匯率強加給日本經濟。隨着實際匯率的攀升,由於無法確定是否會在全球出口市場保持競爭力,日本企業試圖壓低工資增長幅度,結果導致工資上漲減速,這種影響在導致整個日本經濟出現通縮時達到頂峰。
對此,日本央行(BoJ)不能以放寬國內貨幣政策的方式應對,原因是名義利率已在1997年觸及零利率下限,同時非常規貨幣政策被認為是無效的。根據這種觀點,美國對日本匯率政策的不當“干擾”,導致日本遭遇了嚴重的通縮衝擊,直到2012年才被安倍經濟學(Abenomics)逆轉。
那麼,中國如今會不會發生同樣的事?現在的中國與1995年左右的日本,確實存在某些明顯的相似之處。不過,中國遠未達到無法避免極糟結果的地步。

大約直到2010年,中國明顯在採用一種“重商主義”政策,刻意保持人民幣匯率低估(參見克魯格曼(Krugman)和麥金農的討論)。然而,人民幣匯率隨後的上升卻已逆轉了這一點。雖然美國財政部仍然聲稱人民幣匯率“顯著低估”,IMF卻表示人民幣目前估值合理,而高盛(Goldman Sachs)則表示人民幣匯率高估了10%。2014年中期以來人民幣匯率的急劇攀升,完全是受美元走強的帶動,並且明顯對中國經濟有損害。由此導致的結果是製造業部門出現嚴重通縮,至今仍未出現觸底反彈的跡象。
不過,中國經濟其他部門還未陷入日本式的流動性陷阱。中國消費價格通脹率在1.3%左右,而且在2016年很可能會上升,因為屆時在計算年度通脹率時大宗商品價格崩盤的影響會消失。此外,中國的利率仍未接近零利率下限,因此中國央行(PBoC)只要願意,仍可以降低名義利率。
到目前為止,中國央行始終堅持“審慎”的貨幣政策,降息的幅度小於通脹率的降幅(尤其是製造業的降幅)。因此,中國實際利率一直在上升。與此同時,對銀行存款準備金率的下調,也只是填補了因今年資本外流帶走的流動性。
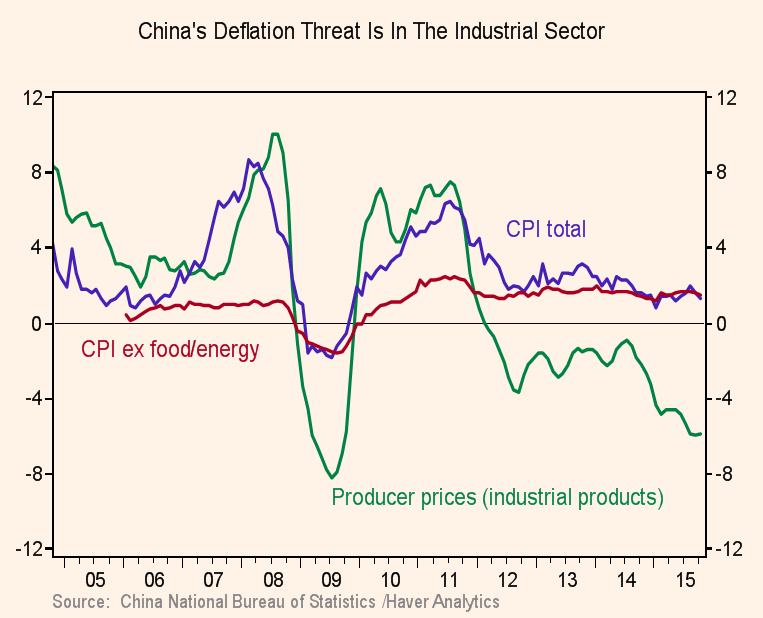
考慮到製造業部門目前遭遇的嚴重通縮,這種貨幣政策上的被動應對方式越來越讓人難以理解。邁克爾•佩蒂斯(Michael Pettis)表示,中國未能放鬆貨幣政策,是因為中國希望在放寬資本管制導致大規模資金外流時穩定匯率。如果情況是這樣,貨幣政策和實際匯率或許都在助長具有破壞性的趨緊的貨幣狀況。
這一過程和1995年至2012年期間日本的情況確實存在一定的相似性,不過它主要源自中國政府自願的選擇,而不是其他國家不當外匯政策干擾導致的流動性陷阱。
如果中國想要擺脫自己的通縮陷阱,它仍擁有可以實現這一點的武器。不過,中國將不得不接受人民幣一定程度的走弱。而且,中國等待得越久,問題將變得越發難以處理。
譯者/簡易


